
Plateformisation : définition et enjeux
Mis à jour le 15 octobre 2026
Fintech : définition et acteurs majeurs
Mis à jour le 15 octobre 2026
Qu'est-ce que l'open banking et quels enjeux ?
L'Open Banking désigne le partage sécurisé des données bancaires avec des acteurs tiers, avec le consentement du client et via des API. Rendu obligatoire en Europe depuis 2018 par la DSP2, il a permis l'essor de l'agrégation de comptes, de la gestion budgétaire et de l'initiation de paiement.
L'Open Banking est en train de révolutionner le secteur bancaire et financier en permettant le partage sécurisé des données entre les banques et des acteurs tiers. Cette ouverture, rendue obligatoire en Europe depuis 2018 avec la DSP2, stimule l'innovation et la concurrence en donnant naissance à de nouveaux services plus personnalisés pour les clients. Grâce aux API et au consentement explicite des utilisateurs, l'Open Banking permet l'émergence de fintechs proposant des solutions d'agrégation de comptes, de gestion budgétaire ou encore d'initiation de paiement.
Comprendre l'Open Banking
Définition de l'Open Banking
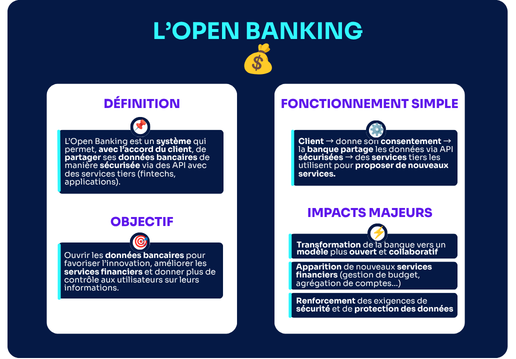
Origine et développement

L'objectif était de favoriser l'innovation et la concurrence dans les services financiers, en permettant à de nouveaux acteurs comme les fintechs de proposer des services à valeur ajoutée aux clients en utilisant leurs données bancaires, avec leur consentement.
Cette ouverture réglementaire a créé une petite révolution dans le secteur bancaire traditionnel. Les banques ont dû s'adapter pour partager leurs précieuses données, collaborer avec de nouveaux acteurs, et lancer leurs propres initiatives d'Open Banking pour tirer parti de cette tendance.
-> L'Open Banking s'est également propagé au-delà de l'Europe, avec des réglementations similaires introduites au Royaume-Uni, en Australie et dans d'autres régions, transformant progressivement les services financiers à l'échelle mondiale.
Technologies clés de l'Open Banking
Rôle des API
Les API jouent un rôle fondamental dans l'Open Banking en facilitant le partage sécurisé des données entre les banques et les fournisseurs tiers. Elles permettent à ces derniers d'accéder, avec le consentement du client, aux informations financières détenues par les établissements bancaires.
Grâce à des protocoles et des standards communs, les API garantissent l'interopérabilité entre les différents systèmes. Elles offrent une interface uniforme pour les échanges de données, quelles que soient les spécificités techniques de chaque acteur.
Sécurité et conformité
Cependant, la multiplication des acteurs et des points d'accès peut potentiellement augmenter les risques de failles de sécurité. C'est pourquoi l'authentification forte des clients, comme l'utilisation de la biométrie ou de codes envoyés par SMS, est rendue obligatoire par les régulateurs pour toute transaction sensible.

En définitive, la combinaison d'un chiffrement de haut niveau, de protocoles d'authentification stricts et d'un cadre réglementaire précis permet à l'Open Banking d'offrir un haut niveau de sécurité. La conformité aux normes les plus exigeantes en matière de protection des données, comme le RGPD en Europe, est un prérequis pour tous les acteurs de cet écosystème.
Applications et avantages de l'Open Banking
Services d'initiation de paiement
L'Open Banking simplifie considérablement les transactions financières, notamment grâce aux services d'initiation de paiements.
Avec le consentement du client, un prestataire tiers peut initier un paiement directement depuis le compte bancaire de l'utilisateur, sans passer par une carte bancaire ou un autre intermédiaire. Le processus est à la fois plus rapide, moins coûteux et mieux sécurisé.

Pour le client, réaliser un paiement devient simple comme un clic. Plus besoin de saisir des numéros de carte ou des identifiants bancaires sur un site marchand. Il suffit de sélectionner sa banque et de confirmer la transaction via l'application bancaire, souvent par empreinte digitale ou reconnaissance faciale. Le virement est exécuté instantanément.
Du côté des commerçants, les frais de transaction sont réduits puisqu'on se passe des réseaux cartes traditionnels. La confirmation du paiement est immédiate, évitant les impayés. Ce nouveau moyen de paiement fluidifie l'expérience d'achat, en particulier sur mobile, avec à la clé des taux de conversion en hausse.
Avantages pour les consommateurs

Ils peuvent désormais autoriser des services tiers à accéder à leurs comptes pour bénéficier d'une vue consolidée de leurs finances, comparer plus facilement les offres et profiter de conseils personnalisés. La gestion quotidienne de leur argent s'en trouve grandement facilitée et optimisée.
Impact sur les institutions financières
Ces dernières peuvent désormais accéder aux données bancaires pour proposer des services à forte valeur ajoutée, comme l'agrégation de comptes, les paiements instantanés ou encore des conseils financiers ultra-personnalisés. Cela stimule fortement la concurrence et pousse les banques traditionnelles à évoluer.
Les banques les plus visionnaires ont bien compris l'intérêt de jouer le jeu de l'ouverture. En collaborant avec l'écosystème des fintechs, elles peuvent accélérer leur transformation digitale, enrichir leur offre et in fine, mieux répondre aux nouvelles attentes de leurs clients en quête d'expériences innovantes.
Comment rester dans la course à l’ère de l’Open Banking ?
Dans ce contexte, les banques traditionnelles doivent s'adapter activement afin de se conformer à une obligation réglementaire et de rester dans la course à l'innovation.
Le défi de la conformité
L’Open Banking représente un véritable challenge pour l’ensemble du secteur bancaire, et en particulier pour les banques traditionnelles. L’obligation de partage des données a engendré de nouveaux risques et responsabilités pour les banques.
➡️ En effet, l’ouverture des informations bancaires à des acteurs externes expose les données sensibles des clients à des risques accrus de piratage et de fraude. Les banques peuvent être soumises à de lourdes sanctions en cas de manquement à la sécurité des données, en particulier depuis l’entrée en vigueur du Règlement Général sur la Protection des Données (RGPD) en 2018.
Un catalyseur d’innovation pour les banques
La mise en place de l’Open Banking suppose une transformation en profondeur de l’organisation interne des banques.
Cette transition demandera du temps et des investissements lourds pour qu’elles soient capables de partager les données à travers des systèmes sécurisés et de protéger ces données face aux cyberattaques.
Elle n’en reste pas moins une nécessité car la concurrence et les gains de parts de marché se joueront autour de l’offre d’outils et de solutions digitales basés sur la mise en réseau de partenaires.
✚ Les banques traditionnelles devront démontrer leur capacité à construire des plateformes numériques robustes, sécurisées et conviviales qui pourront rivaliser avec les offres des néobanques en matière de gestion des finances personnelles, d’investissement et de moyens de paiements améliorés.
Chiffre clé 📊
L’Open Banking constitue une opportunité pour les banques de repenser leur modèle économique.
En 2021, 70% des banques avaient commencé leur transition vers l’Open Banking mais seulement 7% estimaient être véritablement préparées à ce défi.
Source : Wavestone
Pour conclure ...
De nouveaux services plus personnalisés voient le jour pour le bénéfice des clients. Malgré les défis en termes de sécurité et de réglementation, l'avenir de l'Open Banking s'annonce prometteur. Il incarne une évolution majeure vers une finance plus ouverte, transparente et centrée sur les besoins des utilisateurs.


1 Comment
[…] Ce modèle de distribution, étroitement lié à l'essor de l'embedded finance, redéfinit en profondeur la relation entre assureurs, distributeurs et clients finaux. Il représente l'une des ruptures les plus significatives du secteur financier depuis l'open banking. […]